

ALguien puede resolver la integral definida de e a la (-t (cuadrado))???
-
Magoya. -
la funcion "e^[- (x^2)]" NO tiene primitiva.
se puede calcular "con lapiz y papel" su integral indefinida, que si no me equivoco era raiz(pi) (de -inf a +inf).
y para calcular su integral definida se tiene que recurrir a la computadora.
para ello, bajate cualquier programa de estadisticas (creo que con el mismo excel podes) que pueda calcular colas de la funcion normal (busca algo como "Z-tail" o "Normal distribution" o algo asi). La idea es que eso te calcula la integral entre -inf y x para la distribucion normal, tomando mu=0 y sigma=1. si no me equivoco, a estos valores que te de los tendrias que multiplicar por el nuevo sigma y luego sumarles la nueva media. en tu caso, la nueva sigma es 1/raiz(2) y el nuevo mu es 0 (ya que con estos parametros la funcion gaussiana se transforma en la que vos pedis). tonces, calculas los valores de la integral normal entre -inf y x1 y entre -inf y x2, los dividis por raiz de 2, y los restas. y tadaaaa...
(pero no te fies del ultimo paso, que seria la "desnormalizacion", ya que todabia no di el final de estadistica xD)
KComentario
-
Me gusto el taylor que se mando la wiki, la verdad que con los conocimientos que tengo (primer semestre y mitad del segundo de ingenieria) no tengo ni idea de que es una funcion normal (se que es una transformacion lineal normal pero no se si tendra algo que ver)Comentario
-
Bueno...
La llamada "Distribucion normal" es la distribucion que obedece a la siguiente funcion de distribucion de probabilidad:
f(x) =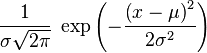
mu y sigma son parametros.
como veras, es bastante parecida a la funcion "exp[-(x^2)]" que vos queres integrar.
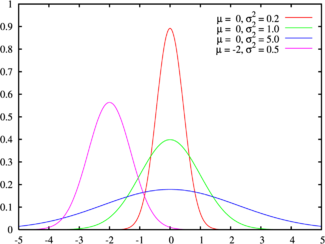
esta funcion es conocida como "gaussiana" y es bastante importante ya que, por ejemplo, es una funcion que describe los errores de medicion. tenes que verla asi: la funcion es una campana centrada en "mu", en donde tiene su maximo, y que decrece hacia los costados. en "mu" la funcion es convexa ("/\"). en "mu-sigma" y "mu+sigma" estan los puntos de inflexion, por lo que para puntos menores a "mu-sigma" o mayores a "mu+sigma" la funcion es concava ("\/"). la funcion siempre es positiva, es simetrica respecto de "mu" y tiende a 0 para puntos que se acercan al +/-inf. y la su integral indefinida, para cualquier "mu" y "sigma" es 1.
aca se pueden ver algunas gausianas con distintos parametros.
bueno... esta funcion se usa mucho con fines estadisticos y calcular su integral es algo muy importante. en el pasado habian tablas donde se tabulaba el valor de la integral indefinida entre -inf y x, para muchos x distintos. tambien se usa muchisimo para test de hipotesis la tabla inversa, donde se dicen los valores de x para los cuales la integral indefinida entre -inf y x es TANTO.
hoy en dia todos los programas de estadistica tienen una opcion para calcular estos valores, pero solo se calculan usando mu=0 y sigma=1.
si intentas llevar la funcion normal a la que vos queres, te das cuenta que basta poner mu=1 y sigma=1/raiz(2)
tonces, como transformas el valor que te dicen para la normal[0,1] en el valor que vos queres, el de la normal[0,1/raiz(2)]?
lo que habia dicho arriba recien verifique que no es correcto, asi que ni idea como hacer estop, pero seguro que se puede...
de cualquier modo, la forma de calcular la integral definida sigue siendo mediante metodos de aproximacion por series, y se calculan con la computadora. bajate cualquier software decente tipo mathematica o derive, que puedan integrar, y listop.
KComentario
-
Tiene algop que ver con la famosa "Campana de Gauss" me acuerdo haber visto una funcion en la secundaria muy similar a esas con ese nombreComentario
-
si, esa la grafica de esa funcion es la llamada "gaussiana" o "campana de gauss"
KComentario
-
Che que idolo kkkkkkComentario


Comentario